UPI New Rules 2026: ₹2,000 से ऊपर Payment पर क्या बदला?
UPI आज भारत में पैसे भेजने और भुगतान करने का सबसे आसान तरीका बन चुका है। लेकिन हाल में UPI के Merchant Discount Rate यानी MDR को लेकर सोशल मीडिया और इंटरनेट पर कई तरह की बातें सामने आईं। कुछ लोगों को लगा कि अब UPI से ₹2,000 से ज्यादा पैसे भेजने पर शुल्क देना पड़ेगा।
ऐसा नहीं है।
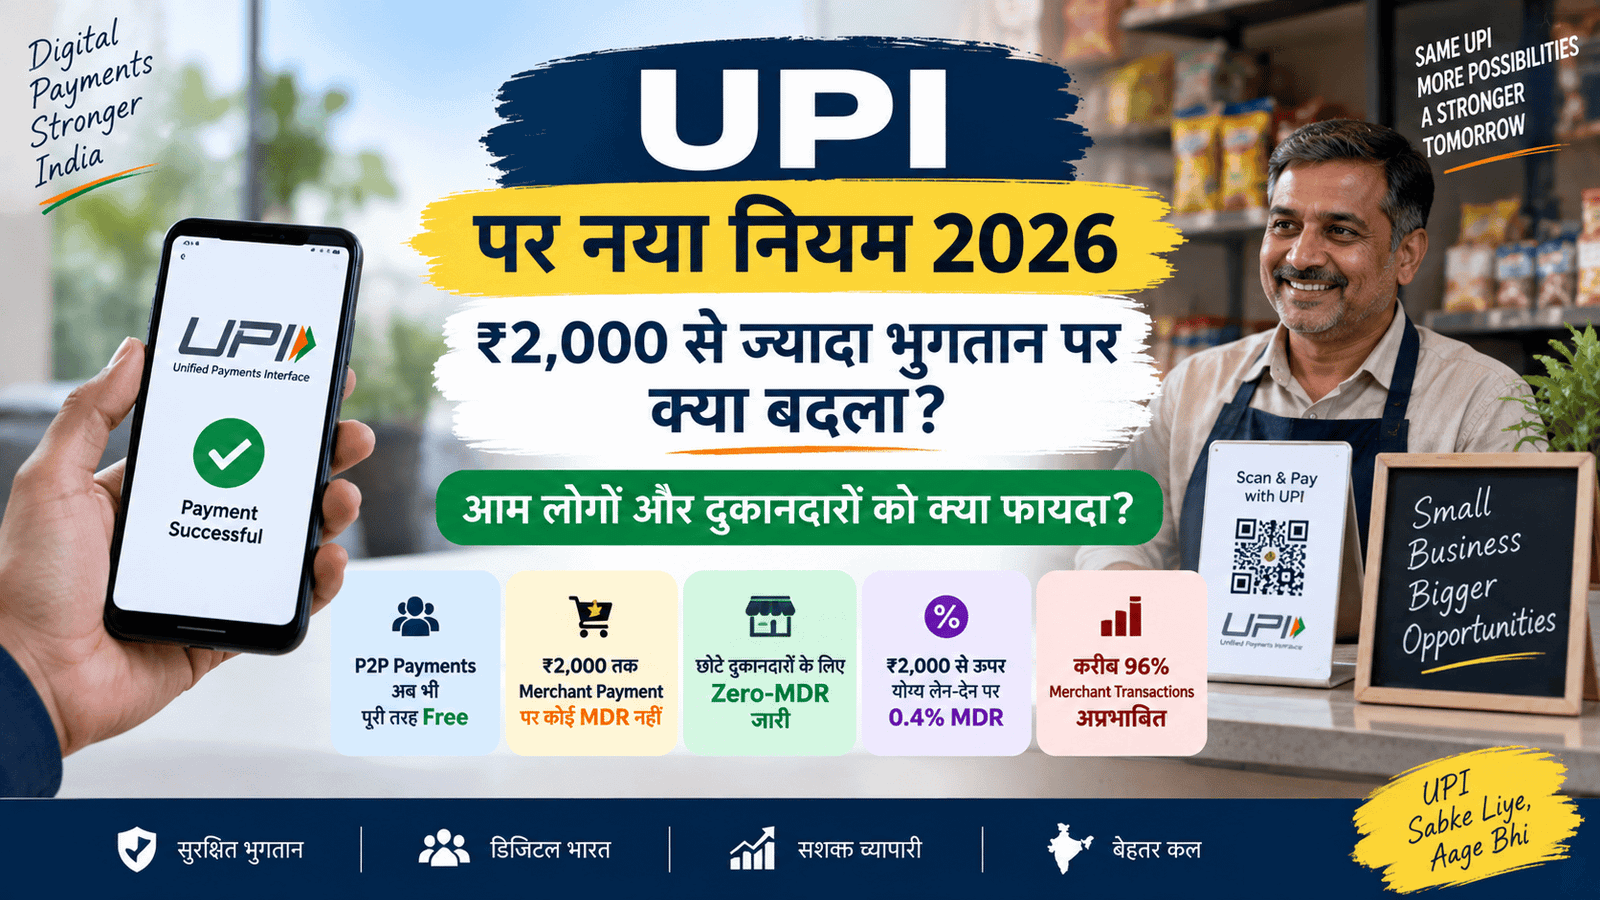
15 सितंबर 2026 को वित्त मंत्रालय ने स्पष्ट किया कि सभी Person-to-Person यानी एक व्यक्ति से दूसरे व्यक्ति को किए जाने वाले UPI transactions मुफ्त रहेंगे, चाहे रकम कितनी भी हो। इसके अलावा ₹2,000 तक के merchant payments और छोटे व्यापारियों के लिए zero-MDR framework के अंतर्गत आने वाले transactions भी free रहेंगे। सरकार के अनुसार करीब 96% P2M transactions प्रभावित नहीं होंगे।
इसलिए आम UPI user के लिए सबसे जरूरी बात यह है कि ₹2,000 की सीमा व्यक्ति-से-व्यक्ति पैसे भेजने पर लागू नहीं है।
UPI का नया MDR framework क्या है?
MDR यानी Merchant Discount Rate एक ऐसा शुल्क है जो payment ecosystem के participants के बीच merchant transactions से संबंधित होता है।
यह कोई income tax या consumer tax नहीं है।
वित्त मंत्रालय ने स्पष्ट किया है कि MDR को सरकार या NPCI द्वारा consumer से वसूला जाने वाला tax या सामान्य transaction fee नहीं माना जाना चाहिए। इसका उद्देश्य UPI ecosystem के संचालन और उसके infrastructure को financially sustainable बनाने में मदद करना है।
इस नए framework में मुख्य अंतर P2P और P2M transactions के बीच है।
P2P transaction क्या होता है?
जब आप अपने दोस्त, परिवार के सदस्य या किसी दूसरे व्यक्ति को UPI के जरिए पैसे भेजते हैं, तो यह सामान्यतः Person-to-Person transaction होता है।
उदाहरण:
- दोस्त को ₹5,000 भेजना
- परिवार के सदस्य को ₹10,000 भेजना
- किसी व्यक्ति को ₹50,000 भेजना
इन transactions पर नया MDR framework लागू नहीं होगा।
सरकार के अनुसार P2P UPI transactions पूरी तरह free रहेंगे, चाहे transaction amount कितना भी हो।
क्या ₹2,000 से ज्यादा UPI payment करने पर charge लगेगा?
यह सबसे बड़ा सवाल है।
इसका जवाब है—हर transaction पर नहीं।
₹2,000 से ज्यादा की राशि किसी merchant को देने और किसी व्यक्ति को भेजने में अंतर है।
अगर आप किसी व्यक्ति को ₹5,000 भेजते हैं, तो P2P transaction होने के कारण उस पर MDR नहीं लगेगा।
लेकिन अगर आप किसी merchant को ₹5,000 का payment करते हैं, तो transaction P2M category में आ सकता है और नए MDR framework के नियम लागू हो सकते हैं।
यानी केवल payment amount देखकर यह तय नहीं किया जा सकता कि charge लगेगा या नहीं।
Payment किसे किया जा रहा है, यह भी महत्वपूर्ण है।
₹2,000 तक merchant payment पर क्या होगा?
₹2,000 तक के Person-to-Merchant यानी P2M UPI payments नए framework में MDR से बाहर रखे गए हैं।
इसका मतलब है कि अगर आप किसी दुकान पर ₹500, ₹1,000 या ₹2,000 का UPI payment करते हैं, तो ग्राहक से MDR नहीं लिया जाएगा।
इसका फायदा रोजमर्रा की खरीदारी करने वाले लोगों को मिलता रहेगा।
उदाहरण के लिए:
- किराने की दुकान
- चाय की दुकान
- restaurant
- local shopping
- छोटे bills
- रोजमर्रा की छोटी purchases
इनमें ₹2,000 तक के merchant UPI payments पर नया MDR लागू नहीं होगा।
छोटे दुकानदारों के लिए क्या बदला?
छोटे व्यापारियों और street vendors को भी नए framework में विशेष सुरक्षा दी गई है।
वित्त मंत्रालय के अनुसार, P2PM category में UPI QR code के माध्यम से प्रति माह ₹1 लाख तक payment प्राप्त करने वाले छोटे merchants zero-MDR benefit जारी रखेंगे। इसमें street vendors, मोहल्ले की दुकानों और अन्य छोटे businesses को शामिल किया गया है।
इसका मतलब यह है कि छोटे दुकानदारों के लिए UPI payment acceptance की लागत को लेकर अचानक बड़ा बदलाव नहीं किया गया है।
यह खास तौर पर उन businesses के लिए महत्वपूर्ण है जिनका रोज का कारोबार छोटा है लेकिन UPI payments पर काफी निर्भरता है।
₹2,000 से ज्यादा merchant payment पर कितना MDR होगा?
नए framework में निर्दिष्ट P2M transactions जो ₹2,000 से अधिक हैं, उन पर 0.4% MDR लागू होगा।
हालांकि ₹75,000 और उससे अधिक के transaction के लिए MDR को ₹300 प्रति transaction तक सीमित किया गया है।
इसे एक आसान उदाहरण से समझते हैं।
अगर कोई eligible merchant transaction ₹10,000 का है, तो 0.4% के हिसाब से MDR:
₹10,000 × 0.4% = ₹40
यह customer से सीधे वसूला जाने वाला UPI transaction charge नहीं है।
वित्त मंत्रालय ने स्पष्ट किया है कि MDR merchant payment ecosystem के भीतर participants के बीच वितरित किया जाता है। Banks को यह सुनिश्चित करने के लिए कहा गया है कि merchants MDR को customers पर pass न करें।
क्या merchant customer से MDR मांग सकता है?
सरकारी clarification के अनुसार, MDR customer पर डालने के लिए नहीं है।
वित्त मंत्रालय ने कहा है कि banks को यह सुनिश्चित करना होगा कि merchant MDR cost को customer पर न डाले। UPI application providers को platform fee या hidden charges लगाने से भी प्रतिबंधित किया गया है।
इसलिए अगर कोई customer सामान्य UPI payment करते समय अलग से MDR या hidden UPI charge मांगने की स्थिति का सामना करता है, तो उसे transaction details और payment app की जानकारी को ध्यान से देखना चाहिए।
96% UPI merchant transactions free क्यों बताए जा रहे हैं?
यह नए framework की सबसे महत्वपूर्ण बातों में से एक है।
सरकार के अनुसार MDR केवल करीब 4% merchant transactions पर लागू होगा।
इसका मतलब लगभग 96% P2M transactions नए MDR framework से अप्रभावित रहेंगे।
इसके पीछे दो प्रमुख कारण हैं:
- ₹2,000 तक के merchant transactions MDR से बाहर हैं।
- छोटे merchants के लिए zero-MDR framework जारी रहेगा।
इसलिए “UPI पर charge लग गया” जैसी सामान्य headline देखकर यह मान लेना सही नहीं है कि अब हर UPI payment paid हो गया है।
जरूरी सेवाओं के लिए अलग व्यवस्था
कुछ essential और low-margin sectors के लिए भी अलग MDR व्यवस्था रखी गई है।
वित्त मंत्रालय के अनुसार railway, telecommunications, insurance, fuel और agricultural inputs जैसे क्षेत्रों में ₹2,000 से अधिक के transactions पर ₹5 प्रति transaction का flat MDR लागू होगा।
यह व्यवस्था इन sectors में transaction cost को अधिक predictable रखने के उद्देश्य से बनाई गई है।
उदाहरण के लिए, अगर किसी eligible transaction की रकम बड़ी है, तब भी इस category में सामान्य 0.4% rate के बजाय specified flat ₹5 MDR framework लागू हो सकता है।
Mutual Fund और Stock Market payments का क्या होगा?
Capital-market related payments के लिए भी अलग rate निर्धारित किया गया है।
वित्त मंत्रालय के अनुसार mutual funds, securities, stockbrokers और dealers से संबंधित payments पर 0.02% MDR लागू होगा, जिसकी अधिकतम सीमा ₹300 प्रति transaction है।
इसका उद्देश्य formal financial markets में digital payments को support करना और retail participation के लिए transaction costs को कम रखना है।
यह हिस्सा खास तौर पर उन लोगों के लिए relevant है जो UPI का इस्तेमाल investment-related payments में करते हैं।
क्या UPI की daily transaction limit और MDR limit एक ही चीज है?
नहीं।
यह अंतर समझना बहुत जरूरी है।
UPI apps और banks transaction category के आधार पर daily limits निर्धारित कर सकते हैं। ये limits security और risk management से जुड़ी होती हैं।
वित्त मंत्रालय ने स्पष्ट किया है कि daily transaction limits को charging limits नहीं समझना चाहिए।
यानी अगर किसी bank या UPI service पर daily transaction limit है, तो इसका मतलब यह नहीं है कि limit पार करने पर customer को कोई MDR charge देना होगा।
दोनों चीजें अलग हैं:
Transaction limit = कितना payment कर सकते हैं
MDR framework = eligible merchant transaction ecosystem में payment cost कैसे निर्धारित होगी
आम UPI user को अभी क्या समझना चाहिए?
अगर आप सिर्फ family, friends या दूसरे individuals को UPI से पैसे भेजते हैं, तो आपके लिए सबसे महत्वपूर्ण बात यही है:
₹2,000 से ज्यादा amount होने पर भी P2P transaction free रहेगा।
इसी तरह छोटे रोजमर्रा के merchant payments में भी अधिकांश users को कोई नया charge देखने को नहीं मिलेगा।
लेकिन बड़ी merchant transactions में payment category और merchant classification के आधार पर MDR framework लागू हो सकता है।
इसलिए किसी भी social media message को देखकर यह निष्कर्ष निकालना सही नहीं है कि “अब ₹2,000 से ऊपर हर UPI payment पर customer से पैसे कटेंगे।”
दुकानदारों को क्या करना चाहिए?
छोटे दुकानदारों के लिए सबसे जरूरी काम है अपने payment setup को समझना।
अगर आप दुकान चलाते हैं और UPI QR code इस्तेमाल करते हैं, तो:
- अपने merchant category की जानकारी रखें।
- UPI settlement statements check करें।
- bank या payment service provider की updated terms पढ़ें।
- customer से अलग UPI charge लेने की कोशिश न करें।
- payment confirmation को हमेशा verify करें।
- fake screenshots पर भरोसा न करें।
छोटे businesses के लिए UPI सिर्फ payment लेने का माध्यम नहीं है; यह sales records और cash-flow tracking में भी मदद कर सकता है।
UPI payment करते समय fraud से कैसे बचें?
UPI free रहने या MDR framework बदलने से एक दूसरी जरूरी बात नहीं बदलती—digital payment safety।
NPCI के अनुसार UPI PIN transaction को authorize करने के लिए इस्तेमाल होता है और इसे किसी दूसरे व्यक्ति के साथ share नहीं करना चाहिए। NPCI यह भी स्पष्ट करता है कि bank customer support आपसे UPI PIN मांगने के लिए अधिकृत नहीं है।
इसलिए कुछ basic rules हमेशा याद रखें:
UPI PIN कभी share न करें
कोई भी bank employee, customer-care executive या merchant आपसे UPI PIN मांगता है तो सावधान रहें।
पैसे receive करने के लिए PIN नहीं डालना चाहिए
अगर कोई व्यक्ति कहता है कि पैसे receive करने के लिए UPI PIN डालें, तो transaction को तुरंत रोककर details verify करें।
QR code देखकर जल्दबाजी न करें
QR code scan करने से पहले recipient और amount check करें।
Payment screenshot पर भरोसा न करें
Merchant को पैसा वास्तव में account में credit हुआ है या नहीं, यह bank/UPI transaction status से verify करना बेहतर है।
क्या नए framework से UPI महंगा हो जाएगा?
आम user के लिए इसका जवाब सीधा “हां” नहीं है।
सरकार ने ऐसा framework बनाया है जिसमें P2P transactions free रहते हैं, ₹2,000 तक के merchant payments free रहते हैं और छोटे merchants के लिए zero-MDR व्यवस्था जारी रहती है। सरकार के अनुसार लगभग 96% merchant transactions अप्रभावित रहेंगे।
इसका मुख्य बदलाव high-value specified merchant transactions के payment ecosystem में है।
इसलिए इसे “हर UPI payment पर नया charge” कहना सही तस्वीर नहीं होगी।
UPI ecosystem के लिए यह बदलाव क्यों महत्वपूर्ण है?
UPI का विस्तार बहुत तेज रहा है और इसके पीछे banks, payment service providers, apps और technology infrastructure की बड़ी भूमिका है।
इस infrastructure को operate और expand करने में लगातार investment की जरूरत होती है।
नया framework इसी समस्या को address करने की कोशिश करता है।
सरकार के अनुसार MDR collection का 5% हिस्सा एक dedicated fund में जाएगा, जिसका उपयोग छोटे merchants के बीच UPI adoption बढ़ाने और digital payment infrastructure के विस्तार में मदद करने के लिए किया जाएगा।
इसका मतलब यह है कि framework का उद्देश्य केवल बड़े merchant transactions से revenue generate करना नहीं है; इसमें छोटे businesses के digital payment ecosystem को मजबूत करने का भी लक्ष्य रखा गया है।
UPI users के लिए सबसे महत्वपूर्ण बातें
अगर आप UPI का रोज इस्तेमाल करते हैं, तो इन छह points को याद रखें:
1. P2P UPI payments free हैं।
आप किसी व्यक्ति को ₹5,000 या ₹50,000 भेजें, P2P transaction पर नया MDR लागू नहीं होगा।
2. ₹2,000 तक merchant payments free हैं।
छोटी खरीदारी के लिए UPI payment पर नया MDR नहीं लगेगा।
3. छोटे merchants को zero-MDR protection जारी है।
P2PM category में eligible small merchants के लिए ₹1 लाख monthly receipts तक zero-MDR framework जारी रहेगा।
4. कुछ बड़े merchant transactions पर MDR लागू हो सकता है।
निर्दिष्ट P2M transactions के लिए 0.4% MDR framework रखा गया है।
5. MDR customer का सामान्य UPI charge नहीं है।
सरकार ने कहा है कि merchant MDR को customer पर pass नहीं किया जाना चाहिए।
6. UPI PIN हमेशा private रखें।
Digital payment की सुविधा के साथ security भी उतनी ही जरूरी है। NPCI users को UPI PIN share न करने की सलाह देता है।
निष्कर्ष
UPI के नए MDR framework को लेकर सबसे बड़ा confusion ₹2,000 की सीमा को लेकर है।
लेकिन ₹2,000 की सीमा का मतलब यह नहीं है कि ₹2,000 से ज्यादा हर UPI transaction पर customer को charge देना होगा।
व्यक्ति से व्यक्ति को भेजे जाने वाले सभी UPI payments free रहेंगे। ₹2,000 तक के merchant payments भी free रहेंगे और eligible छोटे merchants के लिए zero-MDR framework जारी रहेगा। सरकार के अनुसार करीब 96% merchant transactions नए MDR framework से अप्रभावित रहेंगे।
इस बदलाव का मुख्य असर निर्दिष्ट बड़े merchant transactions के payment ecosystem पर है।
आम UPI user के लिए इसलिए सबसे जरूरी बात है—P2P और P2M के बीच अंतर समझें, payment से पहले recipient और amount verify करें और UPI PIN कभी किसी के साथ share न करें।
यह बदलाव UPI को लंबे समय में financially sustainable बनाने की कोशिश का हिस्सा भी है, जबकि छोटे merchants और सामान्य users को अतिरिक्त लागत से बचाने का प्रयास किया गया है।
आधिकारिक स्रोत
- Press Information Bureau — व्यक्तिगत लेन-देन और 96% व्यापारी लेन-देन के लिए UPI अभी भी निःशुल्क है
- NPCI — UPI Frequently Asked Questions
- NPCI — UPI Product Information & Safety
नोट: यह लेख सामान्य जानकारी और जागरूकता के उद्देश्य से है। UPI services, merchant classification और payment-provider terms समय के साथ बदल सकते हैं। किसी transaction पर लागू वास्तविक नियम के लिए अपने bank या संबंधित payment provider की latest information देखें।